

IVA a 6% em obras de reabilitação: como pode reduzir o custo da sua obra?
Quando se pensa em renovar uma casa, o preço final é muitas vezes o primeiro obstáculo. Trocar janelas, melhorar a caixilharia, renovar uma varanda ou avançar com outras intervenções pode representar um investimento significativo. No entanto, existe um detalhe fiscal que pode fazer diferença no orçamento: algumas obras de beneficiação, remodelação, renovação, restauro, reparação ou conservação de imóveis destinados a habitação podem beneficiar da taxa reduzida de IVA de 6%.
A aplicação desta taxa não é automática. Existem condições específicas e, por isso, é importante perceber em que situações pode ser utilizada antes de assumir um valor no orçamento. Ao mesmo tempo, quem pretende melhorar o desempenho energético da habitação pode encontrar programas de apoio público destinados a determinadas intervenções ou equipamentos.
Neste artigo, explicamos os principais pontos a ter em conta em 2026.
Quando é possível aplicar IVA a 6% numa obra?
A verba 2.27 da Lista I anexa ao Código do IVA prevê a aplicação da taxa reduzida a determinadas empreitadas de beneficiação, remodelação, renovação, restauro, reparação ou conservação de imóveis ou partes autónomas afetos à habitação. Isto significa que uma intervenção numa habitação pode, em determinadas circunstâncias, ser faturada com IVA a 6% em vez da taxa normal de 23%.
Contudo, há uma diferença importante: não basta chamar à intervenção uma “obra de reabilitação” para aplicar automaticamente os 6%. A operação tem de cumprir os requisitos previstos na legislação fiscal.
Por exemplo, a Autoridade Tributária esclarece que a verba 2.27 está relacionada com serviços realizados em imóveis efetivamente afetos à habitação. Também exige que a intervenção esteja enquadrada como uma empreitada abrangida pela respetiva verba.
E as obras de caixilharia e renovação de janelas?
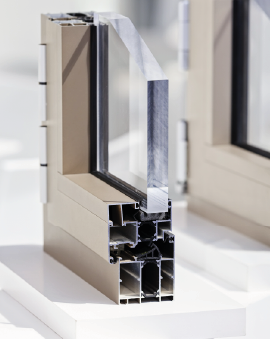
Esta é uma questão especialmente relevante para quem está a pensar substituir janelas ou melhorar a envolvente da habitação. Uma intervenção pode enquadrar-se numa empreitada de beneficiação, renovação ou conservação, mas a aplicação dos 6% deve ser analisada em função da operação concreta e da forma como o orçamento é contratado e faturado.
A Autoridade Tributária tem informações vinculativas sobre diferentes trabalhos realizados em imóveis habitacionais, incluindo intervenções relacionadas com portas, caixilharia e outros trabalhos de construção e remodelação.
Por isso, antes de fazer contas, vale a pena perguntar ao empreiteiro ou empresa responsável pela obra qual é o enquadramento fiscal utilizado no orçamento. Dessa forma, evita assumir que todo o valor da intervenção terá necessariamente IVA a 6%.
O IVA a 6% aplica-se aos materiais?
Aqui está uma das questões mais importantes. Na verba 2.27, a taxa reduzida não abrange automaticamente todos os materiais incorporados na obra. A legislação estabelece uma regra específica: os materiais podem beneficiar do tratamento previsto quando o seu valor não exceda 20% do valor global da prestação de serviços.
Quando os materiais ultrapassam esse limite, o tratamento fiscal pode ser diferente. A Autoridade Tributária explica que, quando os materiais representam mais de 20% do valor global da empreitada, a faturação pode ter de distinguir o serviço prestado dos materiais, aplicando-se as respetivas taxas de acordo com o enquadramento da operação.
Por isso, o preço anunciado numa obra não deve ser simplesmente multiplicado por 6% ou 23% sem analisar a composição do orçamento.
Exemplo simples
Imagine uma intervenção de renovação numa habitação com um valor global de 10.000 €. Se a operação reunir as condições para aplicação da verba 2.27 e o respetivo enquadramento permitir a aplicação dos 6%, o impacto fiscal pode ser significativo.
A diferença entre 6% e 23% sobre 10.000 € seria:
| Taxa de IVA | IVA sobre 10.000 € | Total |
|---|---|---|
| 6% | 600 € | 10.600 € |
| 23% | 2.300 € | 12.300 € |
| Diferença | 1.700 € | 1.700 € |
Este exemplo serve apenas para demonstrar o impacto matemático das duas taxas. Não significa que uma obra de 10.000 € tenha automaticamente direito aos 6%. O enquadramento fiscal deve ser confirmado para cada intervenção.
E quando a obra envolve reabilitação urbana?
Existe também uma verba específica para determinadas empreitadas de reabilitação de edifícios localizados em áreas de reabilitação urbana (ARU) ou realizadas no âmbito de operações de requalificação e reabilitação de reconhecido interesse público nacional.
A verba 2.23 da Lista I do Código do IVA prevê a taxa reduzida para estas situações, desde que estejam reunidos os requisitos legais aplicáveis. Assim, uma obra pode ter enquadramento fiscal diferente consoante o imóvel, a localização e o tipo de intervenção.
É mais um motivo para não assumir que duas obras aparentemente semelhantes terão necessariamente o mesmo tratamento em IVA.
Há apoios para melhorar a eficiência energética?
Além do IVA, existe outra questão que pode interessar a quem está a renovar uma habitação: os apoios públicos à eficiência energética. Ao longo dos últimos anos, o Fundo Ambiental lançou vários programas relacionados com a melhoria do desempenho energético dos edifícios residenciais.
No entanto, é importante ter atenção às datas. Em 2026, por exemplo, o Programa E-LAR teve candidaturas encerradas. A segunda fase também aparece atualmente como encerrada para novas candidaturas, embora os fornecedores possam continuar a tratar determinados pagamentos dentro dos prazos definidos pelo programa.
O mesmo acontece com outros programas do PRR relacionados com eficiência energética residencial. O Fundo Ambiental apresenta atualmente vários avisos como encerrados, pelo que não se deve assumir que um apoio anunciado anteriormente continua disponível para novas candidaturas.
Isto significa que não existem apoios?
Não necessariamente. Os programas públicos podem abrir novos avisos, alterar condições ou criar novas linhas de financiamento. Por isso, quem está a preparar uma obra deve consultar as condições do programa em vigor antes de avançar com a compra ou adjudicação da intervenção.
Esta precaução é especialmente importante porque alguns apoios estabelecem requisitos sobre despesas elegíveis, equipamentos, fornecedores, datas de candidatura e início dos trabalhos.
Vale a pena melhorar o desempenho energético da casa?
Mesmo quando não existe um apoio disponível, uma intervenção de melhoria energética pode ter outros efeitos no imóvel. Uma caixilharia com melhores características térmicas pode contribuir para reduzir perdas de calor no inverno e ganhos excessivos de calor no verão. Além disso, a escolha adequada do vidro e da solução de caixilharia pode melhorar o conforto no interior da habitação.
Naturalmente, o resultado depende das características do edifício, da orientação das fachadas, da exposição solar, do vidro escolhido, da caixilharia e de outros elementos da envolvente. Por isso, uma solução deve ser pensada para o imóvel concreto e não apenas com base no preço inicial.
Quanto pode realmente poupar?
A resposta depende do valor da obra e, sobretudo, do enquadramento fiscal aplicável. Por exemplo, numa parcela de 5.000 €, a diferença matemática entre aplicar 6% ou 23% de IVA é de 850 €.
| Valor sem IVA | IVA a 6% | IVA a 23% | Diferença |
|---|---|---|---|
| 3.000 € | 180 € | 690 € | 510 € |
| 5.000 € | 300 € | 1.150 € | 850 € |
| 10.000 € | 600 € | 2.300 € | 1.700 € |
| 15.000 € | 900 € | 3.450 € | 2.550 € |
Estes valores são apenas exemplos matemáticos. A taxa aplicável à sua obra depende do respetivo enquadramento. Ainda assim, percebe-se porque é que confirmar o IVA antes de comparar orçamentos pode fazer uma diferença considerável no investimento final.
Antes de pedir um orçamento, confirme estes pontos
Para evitar surpresas, procure esclarecer:
- Qual é o tipo de intervenção que vai ser realizado?
- O imóvel está efetivamente afeto a habitação?
- A obra será realizada através de um contrato de empreitada?
- A intervenção reúne as condições da verba 2.27 ou de outra verba aplicável?
- Como serão discriminados os serviços e os materiais?
- Existe alguma condição relacionada com uma ARU?
- Está aberto algum programa de apoio à eficiência energética adequado à intervenção?
- O apoio exige candidatura antes do início dos trabalhos?
- Existem requisitos específicos para equipamentos ou fornecedores?
Estas perguntas podem ajudar a perceber o verdadeiro custo da obra antes de tomar uma decisão.
IVA a 6%: uma oportunidade, mas não uma regra automática
O IVA reduzido pode representar uma diferença importante no preço final de determinadas obras de habitação. Contudo, não deve ser encarado como um benefício automático para qualquer remodelação. A natureza da obra, o imóvel, o contrato, os materiais e o respetivo enquadramento fiscal são determinantes.
Por isso, se está a pensar renovar janelas, portas, caixilharia ou outros elementos da envolvente da sua habitação, comece por pedir um orçamento detalhado e esclareça qual a taxa de IVA considerada e porquê. Na LuxJanel, pode analisar as soluções de caixilharia de alumínio adequadas ao seu projeto e perceber quais os elementos que podem influenciar o investimento final.
Para complementar determinados projetos, sobretudo quando existem estruturas ou outros trabalhos de serralharia, pode também ser necessária uma solução metálica específica. A LuxMetal trabalha soluções de serralharia em diferentes materiais, podendo ser uma referência quando o projeto exige esse tipo de intervenção. No final, o mais importante é comparar propostas com o mesmo nível de detalhe. Um orçamento mais baixo nem sempre significa uma solução equivalente, tal como um orçamento mais elevado não significa necessariamente um melhor resultado.
Se está a planear uma intervenção e quer perceber quanto poderá investir, pode pedir o seu orçamento gratuito e analisar a solução mais adequada para o seu imóvel.
Nota: As regras fiscais e os programas de apoio podem sofrer alterações. A informação apresentada neste artigo corresponde ao enquadramento consultado em setembro de 2026 e não substitui a confirmação junto da Autoridade Tributária, do Fundo Ambiental ou de um profissional habilitado para analisar o caso concreto.